Domain druckersystem.de kaufen?
Wir ziehen mit dem Projekt
druckersystem.de um.
Sind Sie am Kauf der Domain
druckersystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain druckersystem.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
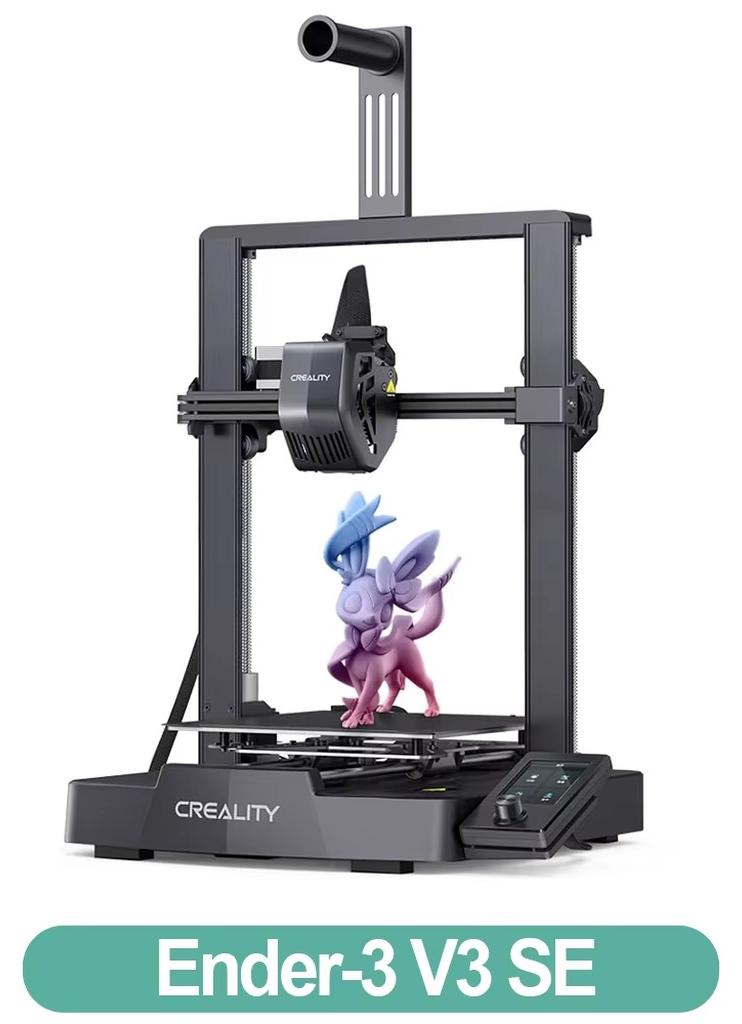
3D-Drucker Ender-3 V3 SE - Druckvolumen 220 x 220 x 250 mm - Automatische Nivellierung - Sprite-Direktextruder - Druckgeschwindigkeit bis 250 mm/s - Doppelte Z-AchseDer FDM-3D-Drucker Ender-3 V3 SE verbindet automatisches Nivellieren mit zuverlässigem Direktantrieb und ermöglicht präzise Drucke mit PLA, PETG und flexiblem TPU. Ihre Vorteile Automatische Nivellierung und Z-Offset-EinstellungDirektextruder für vielseitige FilamenteStabile Achsen und Druckgeschwindigkeit bis 250 mm/sIntuitive Bedienung und automatischer FilamentwechselPräzise und vielseitig drucken Der CR-Touch-Sensor nivelliert das Druckbett automatisch; ein Dehnungssensor ermittelt den Z-Offset. Das erleichtert die Einrichtung und unterstützt eine zuverlässige erste Schicht. Der Direktantrieb führt PLA, PETG und TPU mit einer Härte von 95A gleichmäßig zu. So wechseln Sie bequem zwischen starren und flexiblen Materialien. Synchronisierte Doppel-Z-Achsen und zwei robuste Stahllinearwellen an der Y-Achse sorgen für stabile Bewegungen. Drucken Sie typisch mit 180 mm/s und erreichen Sie unter geeigneten Bedingungen bis zu 250 mm/s. Das 3,2-Zoll-Farbdisplay mit Drehknopf zeigt Druckparam575,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
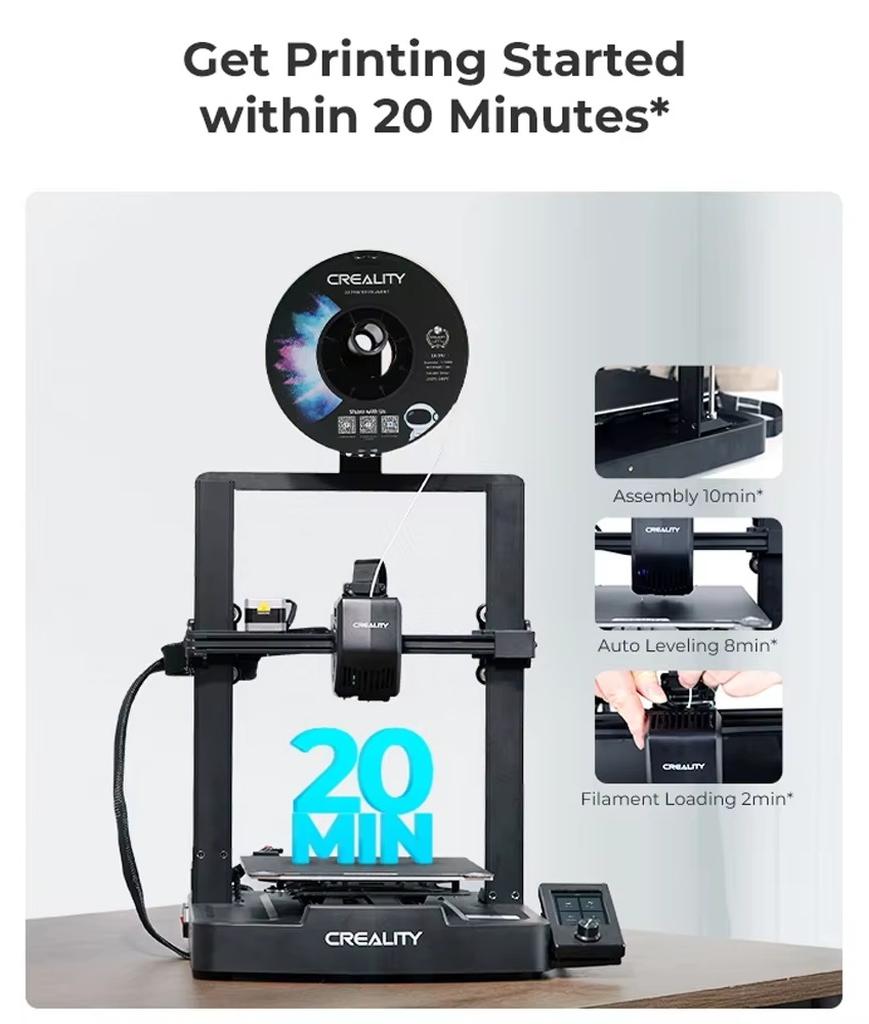
3D-Drucker - Ender-3 V3 SE - Automatische Bettnivellierung - Druckvolumen 220 × 220 × 250 mm - Druckgeschwindigkeit bis 250 mm/s - 0,4-mm-DüseDieser FDM-3D-Drucker ermöglicht präzise, vielseitige Drucke mit automatischer Nivellierung und einem leistungsstarken Direktextruder - ideal für kreative Projekte zu Hause. Ihre Vorteile Automatische Nivellierung und Z-Offset-Messung für eine zuverlässige erste Schicht.Direktextruder für PLA, PETG und flexibles TPU.Bis zu 250 mm/s Druckgeschwindigkeit bei stabiler Bewegung.Benutzerfreundliche Bedienung und automatisches Laden und Entladen des Filaments. Durchdacht bis ins Detail Der automatische Nivellierungssensor unterstützt eine gleichmäßige Druckbettkalibrierung, während die Z-Offset-Messung den Abstand der Düse ermittelt. Das erleichtert den Druckstart. Der Direktextruder fördert Filament zuverlässig und eignet sich für PLA, PETG und TPU mit 95A-Härte. Der Filamentwechsel gelingt bequem über die Lade- und Entladefunktion. Doppelte Z-Achsen und robuste Linearführungen an der Y-Achse sorgen für eine stabile Bewegung. Der 3,2-Zoll-Farbbildschirm zeigt Druckparameter und Nivellierung584,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
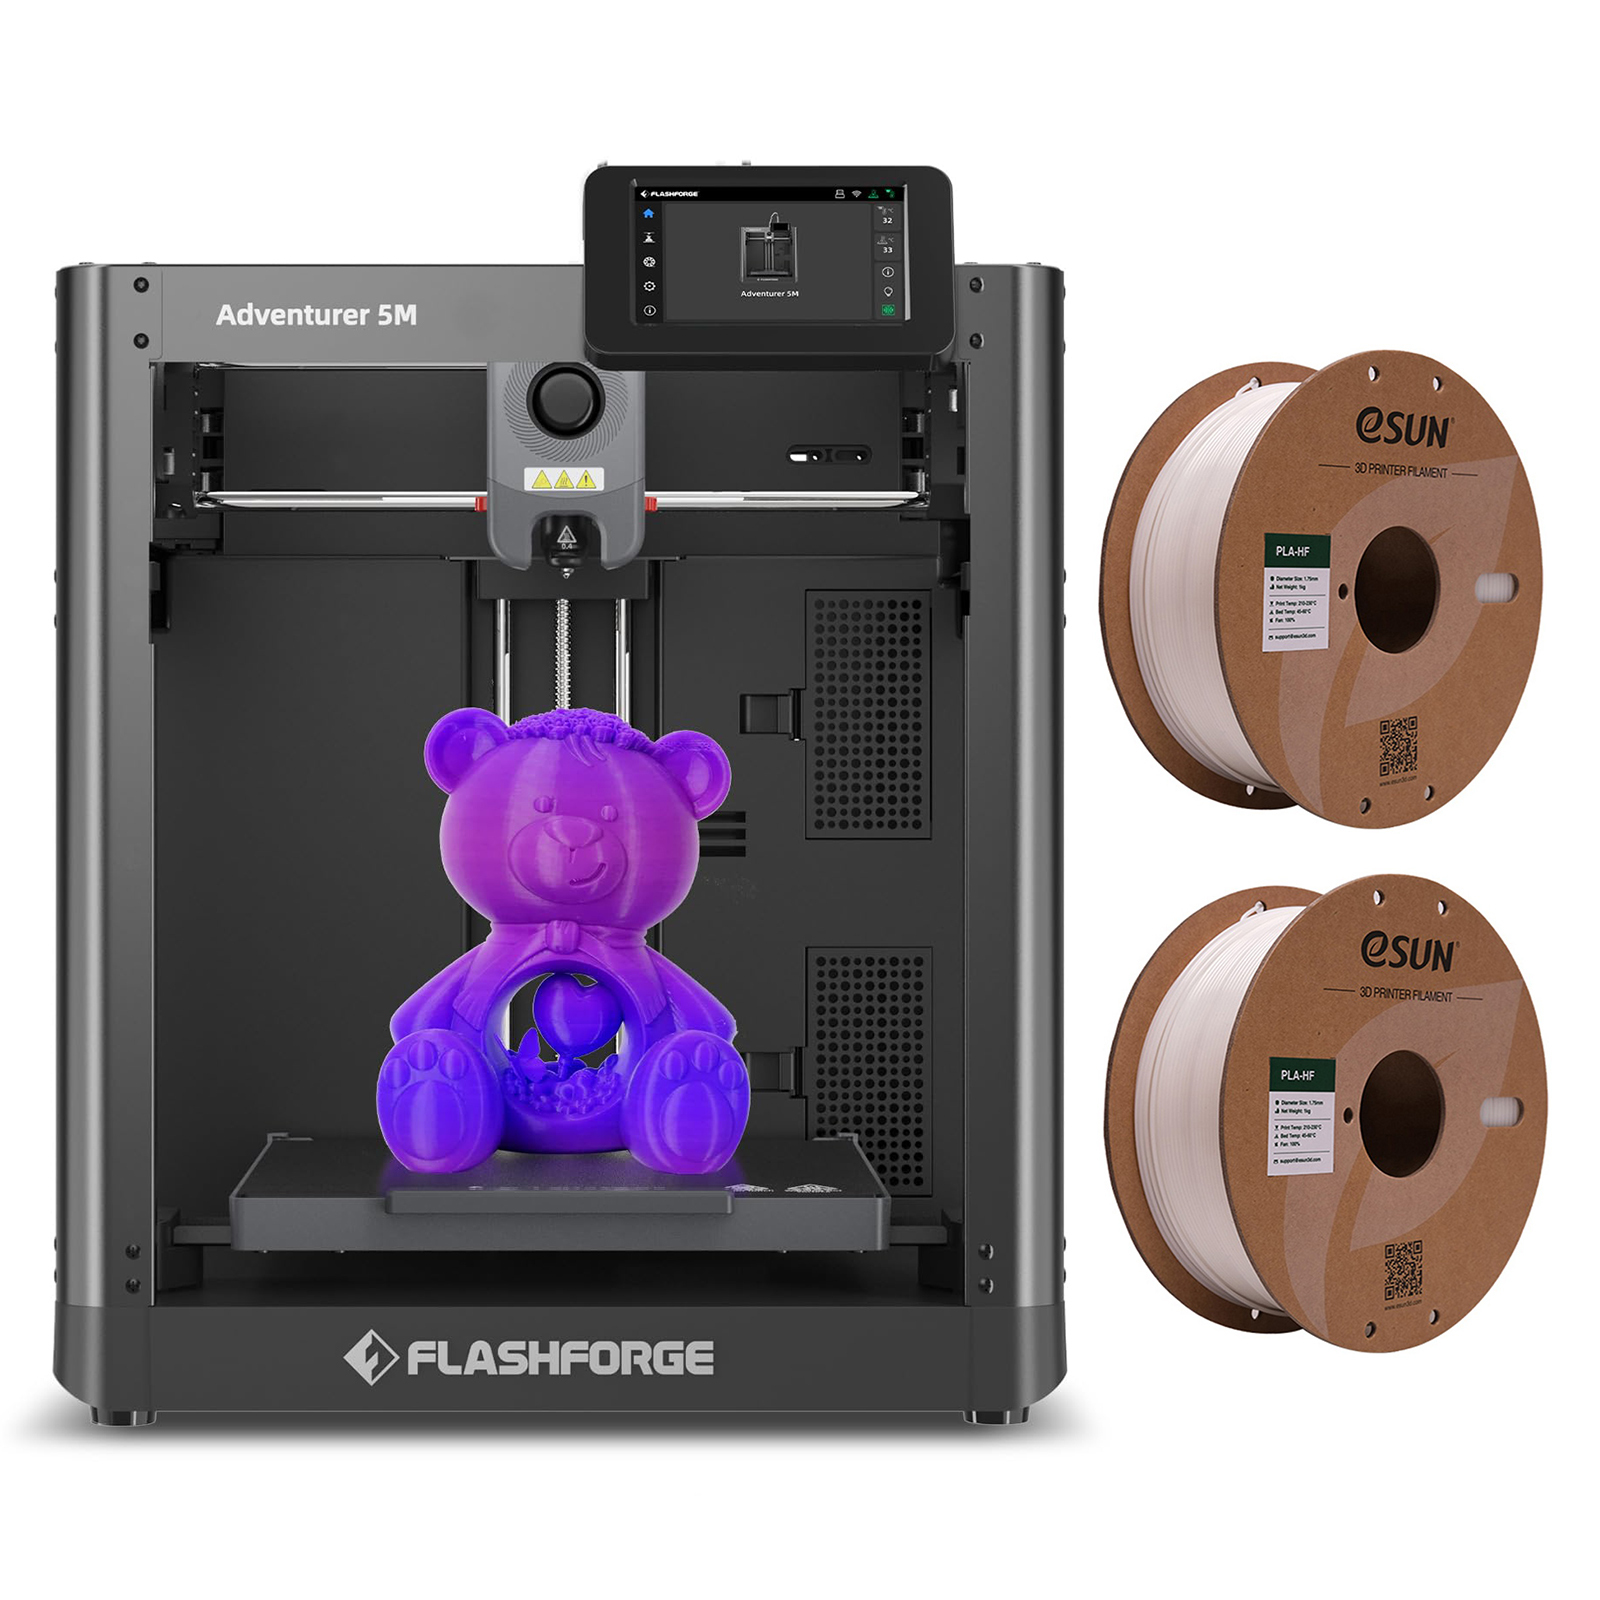
Flashforge Adventurer 5M 3D-Drucker, 600 mm/s Druckgeschwindigkeit, 220 x 220 x 220 mm Druckvolumen + 2*1KG Weiss High Speed PLA-Filamentvollautomatische Ein-Klick-Nivellierung600mm/S 20000mm/S²12× FasterMax 280°C Direct Drive0.4mm(0.25/0.6/0.8mm optional)PLA/ABS/PETG/TPU/PLA-CF/PETG-CFAll Metal Core XY Open Chamber3S Quick - Detach Nozzle[Automatisches Drucken mit einem Klick] -Erleben Sie die Zukunft des 3D-Drucks mit der Adventurer 5M-Serie. Erzielen Sie mühelos eine gleichmäßige Haftung und eine perfekte erste Schicht, sparen Sie Zeit und vermeiden Sie Frustrationen. Ultraschnell und außergewöhnliche Qualität:Kern XY bis zu 20.000 mm/s² Beschleunigung, maximale Geschwindigkeit 600 mm/s, Beschleunigung von Null auf 600 mm/s dauert nur 0,025 Sekunden. Vom Auspacken bis zum Druckbeginn sind es nur 10 Minuten. Vibrationskompensation und weniger Wartezeit:Vibrationskompensation, Beseitigung von Geisterbildern in Drucken. Düse mit einem Durchfluss von 32 mm³/s, 50 W Heizleistung, 200 °C Aufheizen in 35 Sekunden. Präzise und gleichmäßige Extrusion für glatte und unscharfe Drucke. Filament-Auslaufsensor zur Wiederherstellun462,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3D-Drucker Ender-3 V3 SE - Druckvolumen 220 x 220 x 250 mm - Automatische Nivellierung - Sprite-Direktextruder - Druckgeschwindigkeit bis 250 mm/s - Doppelte Z-AchseDer FDM-3D-Drucker Ender-3 V3 SE verbindet automatisches Nivellieren mit zuverlässigem Direktantrieb und ermöglicht präzise Drucke mit PLA, PETG und flexiblem TPU. Ihre Vorteile Automatische Nivellierung und Z-Offset-EinstellungDirektextruder für vielseitige FilamenteStabile Achsen und Druckgeschwindigkeit bis 250 mm/sIntuitive Bedienung und automatischer FilamentwechselPräzise und vielseitig drucken Der CR-Touch-Sensor nivelliert das Druckbett automatisch; ein Dehnungssensor ermittelt den Z-Offset. Das erleichtert die Einrichtung und unterstützt eine zuverlässige erste Schicht. Der Direktantrieb führt PLA, PETG und TPU mit einer Härte von 95A gleichmäßig zu. So wechseln Sie bequem zwischen starren und flexiblen Materialien. Synchronisierte Doppel-Z-Achsen und zwei robuste Stahllinearwellen an der Y-Achse sorgen für stabile Bewegungen. Drucken Sie typisch mit 180 mm/s und erreichen Sie unter geeigneten Bedingungen bis zu 250 mm/s. Das 3,2-Zoll-Farbdisplay mit Drehknopf zeigt Druckparam575,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.